自然人发生应税交易,如何缴纳增值税?申税小微整理了两种常见错误情形,一起来看看吧!
易错点一
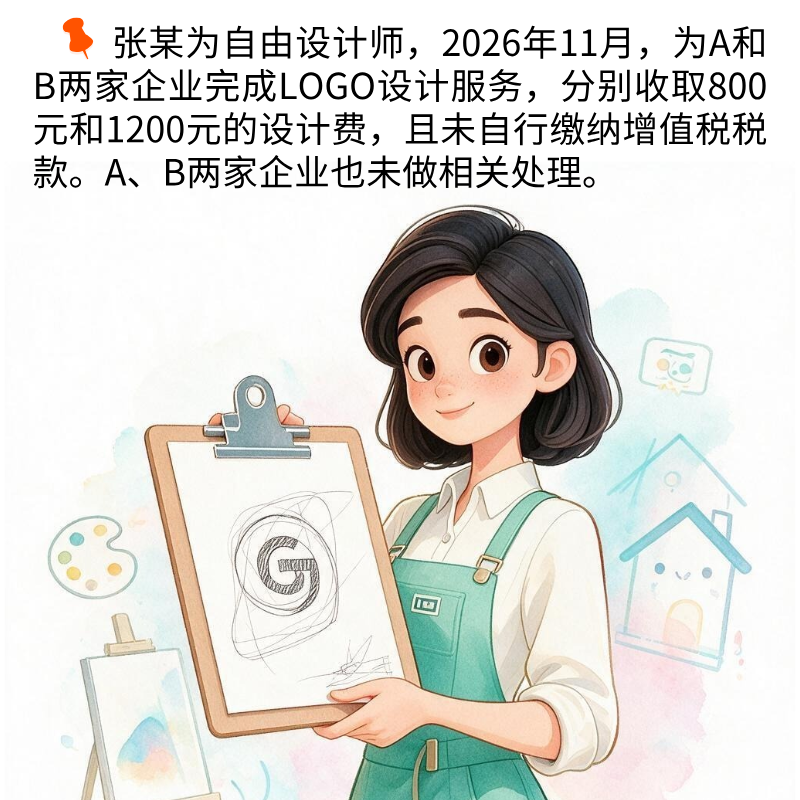
正确做法
《财政部 税务总局关于发布〈境内单位代扣代缴自然人增值税管理办法〉的公告》(财政部 税务总局公告2026年第28号)规定,境内自然人(以下简称自然人)提供研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务(以下统称符合规定的应税交易),支付价款的境内单位为扣缴义务人,按照本办法规定代扣代缴增值税。自然人与单一扣缴义务人发生符合规定的应税交易,当次(日)销售额达到按次纳税起征点的,扣缴义务人应当在支付价款时代扣增值税。自然人已缴纳税款的,扣缴义务人无需代扣增值税。且,扣缴义务人解缴税款的计税期间为一个月,应当自发生应税交易次月一日起十五日内向主管税务机关办理扣缴申报,并缴纳税款。
因此,A公司无需代扣代缴增值税处理,B公司因设计费达到按次纳税起征点,且因张某本人未自行缴纳增值税税款,需为其代扣代缴增值税,并于十二月一日起十五日内向主管税务机关办理扣缴申报。
Tips
《中华人民共和国增值税法实施条例》(中华人民共和国国务院令第826号)规定,自然人属于小规模纳税人。《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告2026年第10号)第一条规定,自2026年1月1日至2027年12月31日,小规模纳税人发生应税交易,起征点标准如下:……按次纳税的,起征点为每次(日)销售额1000元。
易错点二
正确做法
根据《国家税务总局关于起征点标准等增值税征管事项的公告》(国家税务总局公告2026年第4号)第二条规定,自然人发生下列情形,应当以当月发生全部应税交易的销售额,以一个月为一个计税期间适用起征点标准:……(二)自然人出租不动产。一次性收取租金的,以对应租赁期月均分摊的租金,确定月销售额。……《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告2026年第10号)第一条规定,自2026年1月1日至2027年12月31日,小规模纳税人发生应税交易,起征点标准如下:(一)以一个月为一个计税期间的,起征点为月销售额10万元。……
因此,周某按月均分摊不含税租金为1万元,未达起征点,可享受增值税免税优惠。
Tips
根据4号公告规定,另有五种情形,也应当以当月发生全部应税交易的销售额,以一个月为一个计税期间适用起征点标准:
1.自然人取得2025年8月8日起(含当日)新发行国债、地方政府债券、金融债券的利息。一次性收取利息的,以对应计息期月均分摊的利息,确定月销售额。
2.互联网平台内从业人员自互联网平台企业取得服务收入,并由互联网平台企业按照规定办理增值税等税费代办申报。
3.自然人报废产品出售者通过“反向开票”销售报废产品,并由资源回收企业按照规定办理增值税等税费代办申报。
4.保险代理人为保险企业提供保险代理服务,并由保险企业按照规定办理增值税等税费代办申报。证券经纪人、信用卡和旅游行业代理人比照执行。
5.国家税务总局规定的其他情形。
供稿:杨晨
制作:汪一飞